
Sim, carro de leilão faz seguro, mas nem toda seguradora aceita esse tipo de veículo, e quando aceita, o valor da apólice costuma ser mais alto do que o de um carro com histórico convencional. Isso acontece porque veículos de leilão têm registro de sinistro, recuperação de furto ou retomada por financiamento, informações que aparecem no histórico consultado pela seguradora e influenciam diretamente o cálculo do risco. Neste guia você entende por que isso acontece, como funciona a contratação, quanto custa e como aumentar as chances de encontrar uma seguradora que aceite o seu carro em boas condições.
Por que Nem Toda Seguradora Aceita Carro de Leilão
As seguradoras avaliam o risco de cada veículo com base no histórico registrado em bancos de dados próprios e em sistemas regulados pela SUSEP, órgão que fiscaliza o mercado de seguros no Brasil. Um carro que já sofreu batida grave, foi recuperado de furto ou retomado por inadimplência financeira é considerado de maior risco, mesmo depois de reparado, porque partes estruturais podem ter sido substituídas ou soldadas. Esse histórico costuma resultar em prêmio mais alto e, em alguns casos, cobertura mais limitada para itens específicos, como vidros e componentes elétricos.
Nem toda origem de leilão pesa da mesma forma. Carros retomados por inadimplência de financiamento, sem qualquer histórico de acidente, costumam ter avaliação bem mais favorável do que carros com registro de sinistro, já que o motivo da origem não está ligado a dano físico no veículo. Carros recuperados de sinistro grave (salvage), por outro lado, enfrentam a análise mais criteriosa de todas, e algumas seguradoras simplesmente recusam esse perfil.
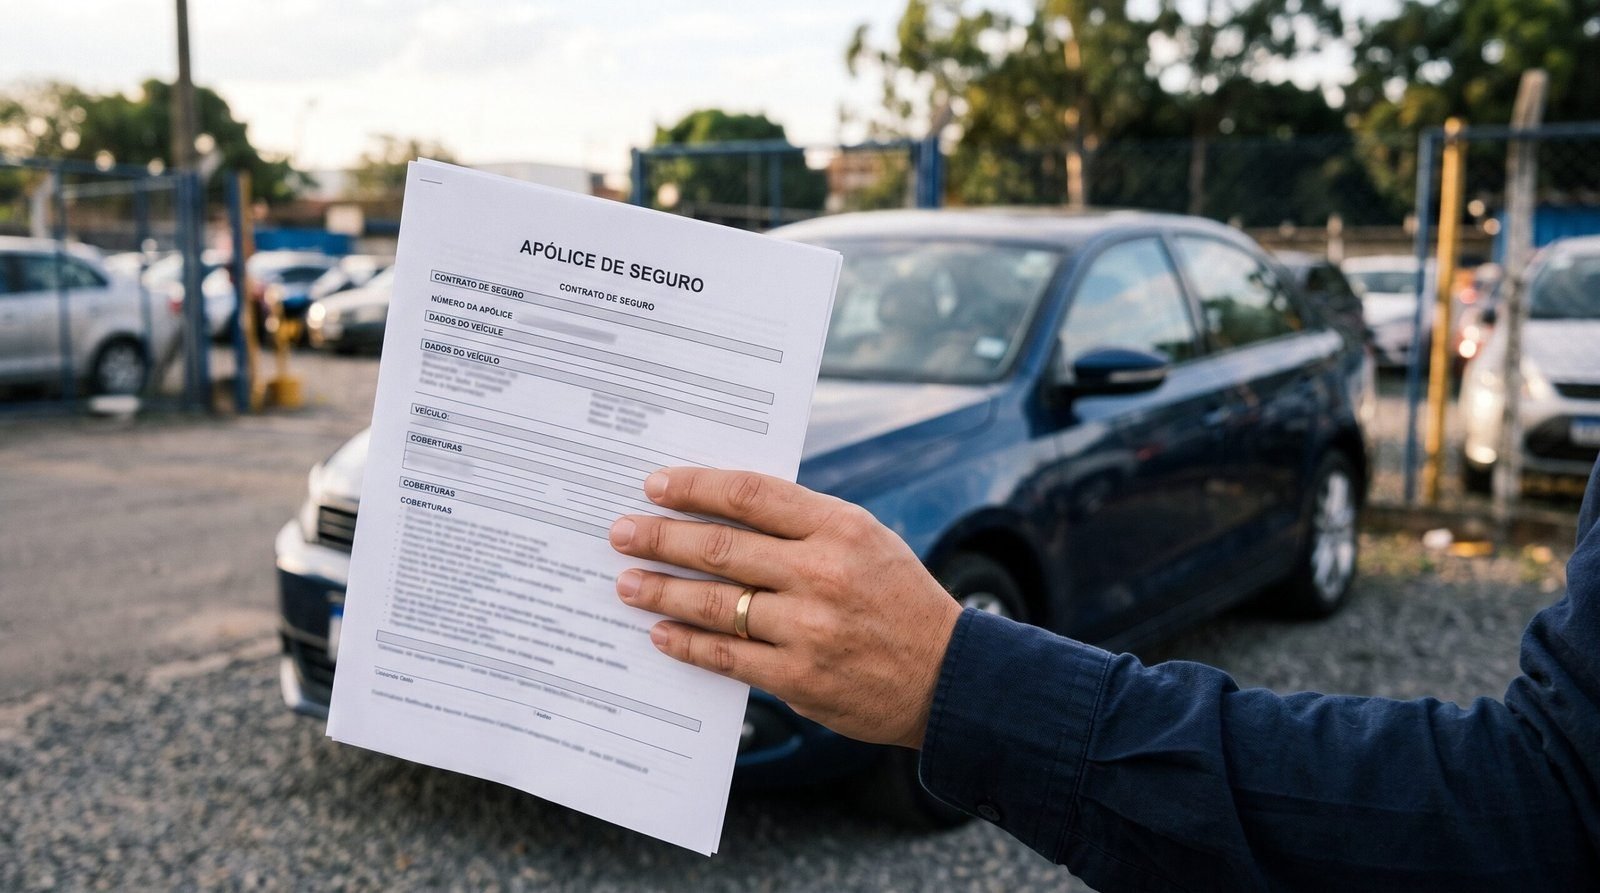
A idade do veículo também entra nessa conta: carros de leilão mais recentes, com histórico de recuperação de financiamento e sem envolvimento em sinistro, tendem a ter aprovação mais rápida e prêmio mais próximo do praticado para carros de origem convencional do mesmo ano e modelo. Já o perfil do condutor e a região onde o carro vai circular pesam tanto quanto a origem do veículo, então vale reunir esse conjunto completo de informações antes de sair cotando.
Não Existe uma Lista Fixa de Seguradoras: Como Encontrar as que Aceitam
Muita gente pesquisa por uma lista pronta de “seguradoras que aceitam carro de leilão”, mas essa lista não existe de forma oficial ou permanente, porque as políticas de risco de cada empresa mudam com o tempo, variam por região e dependem do perfil específico do veículo. O caminho mais confiável é cotar diretamente com mais de uma seguradora ou consultar uma corretora especializada nesse tipo de veículo. Corretoras que já atendem esse perfil de cliente costumam saber, na prática e de forma atualizada, quais seguradoras têm política mais flexível no momento, o que agiliza bastante a busca.
Além das grandes seguradoras nacionais, vale incluir na pesquisa cooperativas e seguradoras regionais, que em muitos casos têm políticas mais flexíveis para veículos com histórico de leilão do que as grandes marcas do mercado.
Como Contratar Seguro para Carro de Leilão, Passo a Passo
Passo 1: Reúna toda a documentação do veículo
Tenha em mãos o laudo cautelar, a nota fiscal do leilão e o histórico de reparos, se disponível. Esses documentos mostram a origem exata do carro e ajudam a seguradora a entender se houve dano estrutural ou apenas retomada por inadimplência.
Passo 2: Solicite cotação em pelo menos três seguradoras ou corretoras especializadas
Os valores e as condições de cobertura variam bastante entre seguradoras para o mesmo perfil de carro, então comparar evita pagar mais caro do que o necessário.
Passo 3: Informe a origem do veículo com total transparência
Declarar corretamente que o carro vem de leilão, incluindo eventual histórico de sinistro, evita problemas de cobertura no futuro. Omitir essa informação pode ser considerado fraude e anular a apólice justamente na hora em que você mais precisa dela.
Passo 4: Peça uma vistoria prévia detalhada
Algumas seguradoras exigem vistoria presencial antes de fechar a apólice. Um carro em bom estado de conservação, com laudo cautelar favorável, tende a passar mais rápido por essa análise.
Passo 5: Avalie franquias e coberturas com atenção
Carros de leilão costumam ter franquia mais alta em algumas coberturas. Compare o custo-benefício entre franquia reduzida e prêmio mensal antes de decidir, e confira também se há alguma limitação específica para vidros e itens elétricos.
Passo 6: Considere contratar rastreador como item adicional
Algumas seguradoras oferecem desconto no prêmio ou chegam a exigir rastreador como condição para aceitar carros de leilão, principalmente em regiões com maior índice de furto. Veja também nosso guia sobre instalação de rastreador em carro de leilão para entender esse processo em detalhe.
Passo 7: Reavalie a cotação depois de seis meses a um ano sem sinistro
Depois de um período limpo, vale pedir uma nova cotação ou negociar a renovação, já que algumas seguradoras reduzem o valor do prêmio para clientes com bom histórico, mesmo em carros de origem de leilão.
Erros Comuns ao Tentar Segurar um Carro de Leilão
Omitir a origem do veículo: além de eticamente incorreto, pode resultar em recusa de indenização se descoberto depois, justamente no momento em que a cobertura seria mais necessária.
Contratar a primeira cotação sem comparar: aceitar a primeira proposta pode significar pagar bem mais caro do que outra seguradora ofereceria para o mesmo carro.
Não guardar o laudo cautelar original: esse documento costuma ser solicitado tanto na contratação quanto em caso de sinistro futuro.
Ignorar corretoras especializadas: profissionais que já atendem esse nicho conhecem melhor quais seguradoras estão mais flexíveis no momento para o perfil do veículo.
Não considerar seguradoras regionais ou cooperativas: essas opções às vezes têm políticas mais abertas para veículos de leilão do que as grandes seguradoras nacionais.
Não atualizar o seguro após reparos adicionais: se o carro passar por consertos depois da contratação inicial, é importante informar a seguradora para manter a apólice válida em caso de sinistro futuro.
Não verificar o prazo de análise da seguradora: algumas propostas para carro de leilão levam mais tempo para aprovação do que seguros convencionais, e isso deve ser planejado antes de circular com o veículo.
Perguntas Frequentes
Existe uma lista fixa de seguradoras que aceitam carro de leilão?
Não existe uma lista oficial e definitiva, porque as políticas de cada seguradora mudam com o tempo e variam por região. O caminho mais seguro é cotar diretamente ou consultar uma corretora especializada nesse perfil de veículo.
Carro retomado por financiamento tem mais facilidade de seguro do que carro batido?
Geralmente sim, já que não envolve dano estrutural, o que costuma ser visto como menor risco pelas seguradoras na hora da análise.
O preço do seguro de carro de leilão é sempre mais alto?
Na maioria dos casos sim, mas o valor final também depende do modelo do carro, do perfil do condutor e da região, como em qualquer seguro automotivo.
Preciso informar que o carro é de leilão na hora de contratar?
Sim, essa informação é obrigatória, e a omissão pode ser considerada fraude, levando à recusa de indenização em caso de sinistro.
Carro batido (salvage) em leilão consegue seguro completo?
Depende da avaliação da seguradora sobre a gravidade do dano original e a qualidade do reparo. Alguns casos só conseguem cobertura contra terceiros, sem colisão.
Corretor de seguros cobra taxa extra para veículos de leilão?
Normalmente não. A remuneração do corretor já está embutida no valor da apólice, seja para carro de leilão ou de origem convencional.
É possível reduzir o valor do seguro de carro de leilão com o tempo?
Sim, manter um bom histórico sem sinistros e renovar a apólice costuma gerar desconto progressivo ao longo dos anos, assim como em qualquer outro seguro automotivo.
Cooperativas de seguro são uma boa opção para carro de leilão?
Podem ser. Algumas cooperativas têm políticas mais flexíveis para veículos com histórico de leilão, valendo a pena incluir essa alternativa na pesquisa de cotação junto às seguradoras tradicionais.
Carro de leilão com pouca quilometragem tem seguro mais barato?
Geralmente sim, já que a quilometragem baixa costuma indicar menor desgaste, o que pode favorecer uma avaliação de risco mais positiva por parte da seguradora na hora de calcular o prêmio final.
Vale a pena mudar de seguradora depois de um tempo com carro de leilão?
Pode valer, principalmente se o histórico estiver limpo e outra seguradora oferecer condição melhor. Comparar propostas na renovação é uma boa prática mesmo depois da contratação inicial.
Conclusão
Carro de leilão faz seguro, mas o processo exige transparência sobre o histórico do veículo e pesquisa entre diferentes seguradoras e corretoras para encontrar a melhor condição, já que não existe uma lista fixa de quem aceita. Reunir a documentação completa, informar a origem do carro com clareza e considerar itens adicionais como rastreador são passos que ajudam a conseguir uma apólice mais vantajosa. Para entender melhor os riscos e cuidados na compra desse tipo de veículo, veja também nosso guia sobre o que verificar antes de arrematar.
⚖️ Aviso Legal: As informações deste artigo têm caráter exclusivamente educativo e informativo. Leilões judiciais e extrajudiciais envolvem riscos e obrigações legais. Consulte um advogado especializado antes de participar de qualquer arremate. O Mestre do Leilão não se responsabiliza por decisões tomadas com base neste conteúdo.