
Carro de leilão pode ser financiado sim, na maioria dos casos, desde que o veículo tenha documentação regularizada em nome do arrematante e a instituição financeira aceite trabalhar com esse tipo de origem, já que algumas linhas de crédito restringem ou exigem análise mais detalhada para veículos provenientes de leilão. Esse é um dos primeiros pontos que quem nunca participou de leilão precisa entender, porque o pagamento do lote arrematado costuma precisar ser feito à vista dentro do prazo do próprio leilão, e o financiamento normalmente entra depois, como refinanciamento com garantia do veículo já quitado e transferido.
Como funciona o financiamento depois do leilão
Depois de pagar o lote e regularizar a documentação junto ao Detran, o comprador pode procurar um banco ou financeira para financiar o veículo com alienação fiduciária, modalidade em que o carro fica como garantia até a quitação total das parcelas. Esse processo é parecido com o financiamento de um carro usado comprado fora do leilão, chamado de “refin” ou financiamento com garantia de veículo já quitado, já que o carro é usado como colateral para liberar o crédito.
O processo costuma seguir estas etapas: pagamento integral do lance no leilão dentro do prazo do edital, transferência da documentação para o nome do comprador, avaliação do veículo pela instituição financeira escolhida, e, se aprovado, liberação do crédito com o carro como garantia até a quitação.
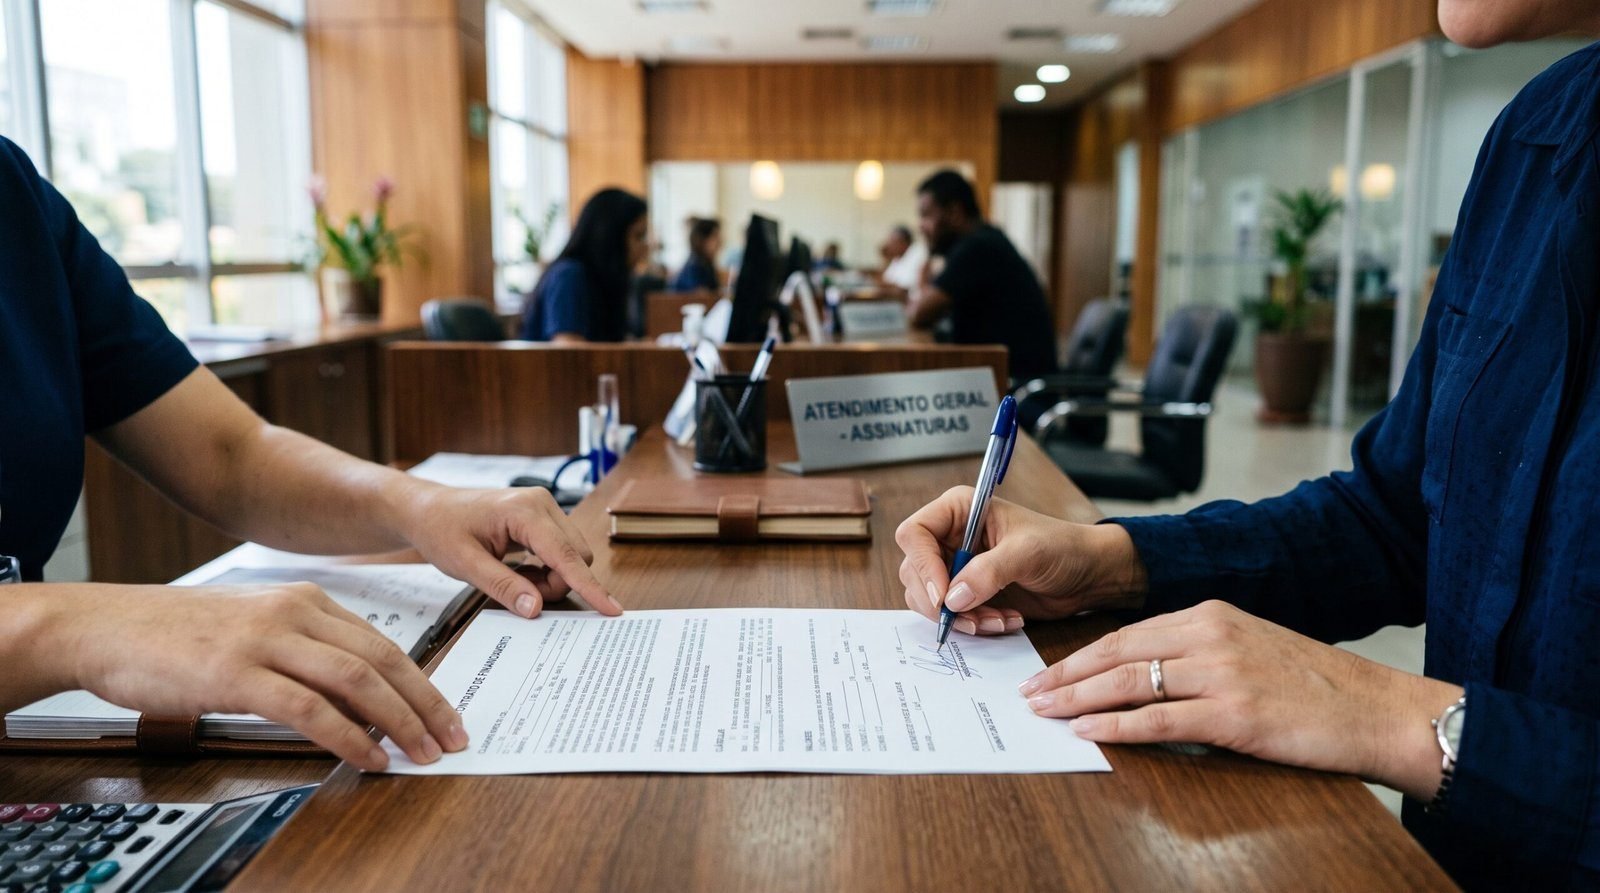
O que os bancos costumam exigir
Documentação limpa, sem restrição judicial, ano do veículo dentro do limite aceito pela instituição e, em muitos casos, uma vistoria própria do banco antes da liberação do crédito. Carros muito antigos ou com histórico de sinistro grave tendem a ter mais dificuldade de aprovação. Outros critérios comuns de análise:
- Idade máxima do veículo: a maioria das instituições financeiras estabelece um limite, geralmente entre 10 e 15 anos de fabricação, para aceitar o veículo como garantia.
- Ausência de restrição judicial ativa: qualquer penhora ou bloqueio não resolvido impede a aprovação do financiamento.
- Histórico de sinistro: carros salvage costumam ter análise mais criteriosa, e algumas instituições recusam esse tipo de veículo como garantia.
- Renda comprovada do solicitante: como em qualquer financiamento, a capacidade de pagamento das parcelas é avaliada normalmente pelo banco.
Comparando taxas de financiamento entre bancos
Assim como em qualquer financiamento veicular, as taxas de juros variam bastante entre instituições, e vale pesquisar em mais de um banco antes de fechar o crédito. Bancos com os quais você já tem relacionamento (conta corrente, outros produtos contratados) costumam oferecer condições mais competitivas do que instituições sem vínculo prévio. Fintechs e financeiras especializadas em veículos usados também são uma opção a considerar, especialmente para carros de leilão com histórico específico que bancos tradicionais têm mais receio de aceitar.
Vale a pena consultar o banco antes do leilão
Sim, principalmente para quem já tem um relacionamento bancário definido. Entender de antemão se o perfil do carro que pretende arrematar tem chance de aprovação de financiamento ajuda a planejar melhor o orçamento disponível para o pregão. Vale perguntar especificamente:
- Se a instituição financia veículos de origem em leilão sem restrição adicional.
- Qual o limite de idade aceito para o veículo como garantia.
- Se há alguma restrição para veículos com histórico de sinistro registrado.
- Qual o prazo médio de análise e liberação do crédito depois da solicitação.
Alternativas ao financiamento tradicional
Além do financiamento bancário pós-leilão, existem outras formas de viabilizar a compra: usar carta de crédito de consórcio já contemplada, que costuma ter processo semelhante mas sem cobrança de juros, ou reunir recursos próprios para o pagamento à vista e buscar o financiamento apenas depois, já com o carro em mãos, ganhando mais poder de negociação nas taxas por não ter pressa na aprovação.
Exemplo prático de custo total com financiamento
Imagine um carro arrematado por R$ 30.000 no leilão. O comprador paga esse valor à vista, mais a comissão do leiloeiro (5% = R$ 1.500) e a transferência (R$ 500), totalizando R$ 32.000 de investimento inicial. Depois de regularizada a documentação, o banco aprova um refinanciamento de R$ 25.000 com o carro como garantia, taxa de 1,8% ao mês em 48 parcelas. Isso permite recuperar parte do capital investido, mantendo o veículo com uma dívida planejada dentro do orçamento mensal, em vez de imobilizar todo o valor da compra.
Documentos que o banco costuma pedir
Além do documento do veículo já transferido, os bancos costumam pedir comprovante de renda, documento de identidade e, em alguns casos, comprovante de residência atualizado. Ter esses documentos organizados antes de procurar a instituição financeira agiliza bastante o processo de análise.
Erros comuns
- Assumir que é possível financiar diretamente no leilão: o pagamento do lance costuma ser exigido à vista, dentro do prazo do edital.
- Não pesquisar taxas em mais de uma instituição: as condições de financiamento variam bastante entre bancos e financeiras.
- Ignorar o limite de idade do veículo aceito pela instituição: um carro fora do limite pode ter o financiamento recusado, mesmo com boa condição mecânica.
- Não considerar o custo de capital de giro entre a arrematação e a liberação do crédito: é preciso ter recursos disponíveis para cobrir o pagamento inicial do lance.
Leia também: Veja também nosso guia sobre concessionária que aceita carro de leilão na troca e entenda se o rastreador aceita instalar em carro de leilão.
Perguntas Frequentes
Todo banco financia carro de leilão?
Não. Cada instituição tem sua própria política de crédito, e algumas restringem veículos com histórico de sinistro ou idade avançada.
É preciso pagar o carro à vista no leilão mesmo pretendendo financiar depois?
Sim, na grande maioria dos casos. O financiamento costuma ser buscado depois da arrematação, já com o veículo quitado e documentado.
Financiamento de carro de leilão tem juros mais altos que o normal?
Não necessariamente. As taxas seguem a política geral do banco para financiamento de veículos usados, mas alguns bancos podem cobrar taxa adicional ou exigir mais garantias para veículos com histórico de sinistro.
Quanto tempo depois da arrematação posso solicitar o financiamento?
Assim que a documentação estiver totalmente regularizada em nome do arrematante, já é possível procurar a instituição financeira. Não há prazo mínimo de espera definido em lei.
Carro salvage pode ser financiado?
Depende da instituição. Algumas aceitam com análise mais criteriosa e taxa diferenciada, outras recusam esse tipo de veículo como garantia. Vale consultar mais de um banco antes de decidir arrematar pensando em financiamento posterior.
Conclusão
Financiar um carro de leilão é possível, mas exige planejamento prévio, já que o pagamento inicial costuma ser à vista e o financiamento entra apenas depois da regularização completa da documentação. Veja também nosso guia sobre concessionária que aceita carro de leilão na troca.
⚖️ Aviso Legal: Este artigo tem caráter informativo e não constitui aconselhamento financeiro. Consulte diretamente as instituições financeiras para confirmar as condições de crédito.