Bens arrematados em leilão da Receita Federal precisam, sim, ser informados no imposto de renda quando o comprador é obrigado a declarar, e a revenda desses bens pode gerar tributação sobre o eventual ganho. O valor pago no leilão entra como custo de aquisição do bem na ficha de bens e direitos, e qualquer lucro obtido ao vender esse bem por um preço maior pode estar sujeito ao imposto sobre ganho de capital, no caso de pessoa física, ou à tributação normal da atividade, no caso de empresa.
Esse é um tema que a maioria dos conteúdos sobre leilão ignora, mas que faz diferença real no bolso. Comprar bem e esquecer da parte tributária é a forma mais rápida de transformar um bom negócio em uma dor de cabeça com o Fisco mais adiante.
Como o Bem Entra na Declaração
Para quem é obrigado a declarar imposto de renda, o bem arrematado deve constar na ficha de bens e direitos pelo valor de aquisição, que é o valor pago no leilão somado aos custos necessários para colocar o bem em condição de uso, como comissão do leiloeiro e, em alguns casos, despesas de regularização. A documentação do leilão é o comprovante dessa aquisição, então guardá-la é essencial.
Um ponto importante: o bem é lançado pelo custo, não pelo valor de mercado. Mesmo que você tenha arrematado um carro muito abaixo do preço de tabela, na declaração ele entra pelo que você efetivamente pagou, não pelo quanto ele valeria em uma revenda.
Ganho de Capital na Revenda para Pessoa Física
Quando a pessoa física vende um bem por valor maior do que o custo de aquisição, a diferença é ganho de capital e pode ser tributada. A alíquota começa em 15% sobre o lucro e sobe por faixas para valores maiores. Existem isenções específicas em lei, como a venda de bens de pequeno valor dentro de certos limites mensais, mas essas regras têm condições próprias e precisam ser verificadas caso a caso.
Na prática, isso significa que quem arremata um bem barato e revende com lucro relevante deve apurar e, se for o caso, recolher o imposto sobre ganho de capital no mês seguinte à venda, usando o programa específico da Receita. Ignorar essa etapa é um risco que cresce quando o volume de operações aumenta.
Tributação para Quem Compra com CNPJ
Para a pessoa jurídica, a lógica é diferente. O bem arrematado para revenda entra como estoque ou ativo, e a receita da venda é tributada conforme o regime da empresa, seja Simples Nacional, Lucro Presumido ou Lucro Real. Nesse caso, a revenda é atividade comercial normal, com emissão de nota e recolhimento dos tributos correspondentes, e a nota de arrematação serve como documento de entrada da mercadoria.
Um Exemplo Numérico Simples
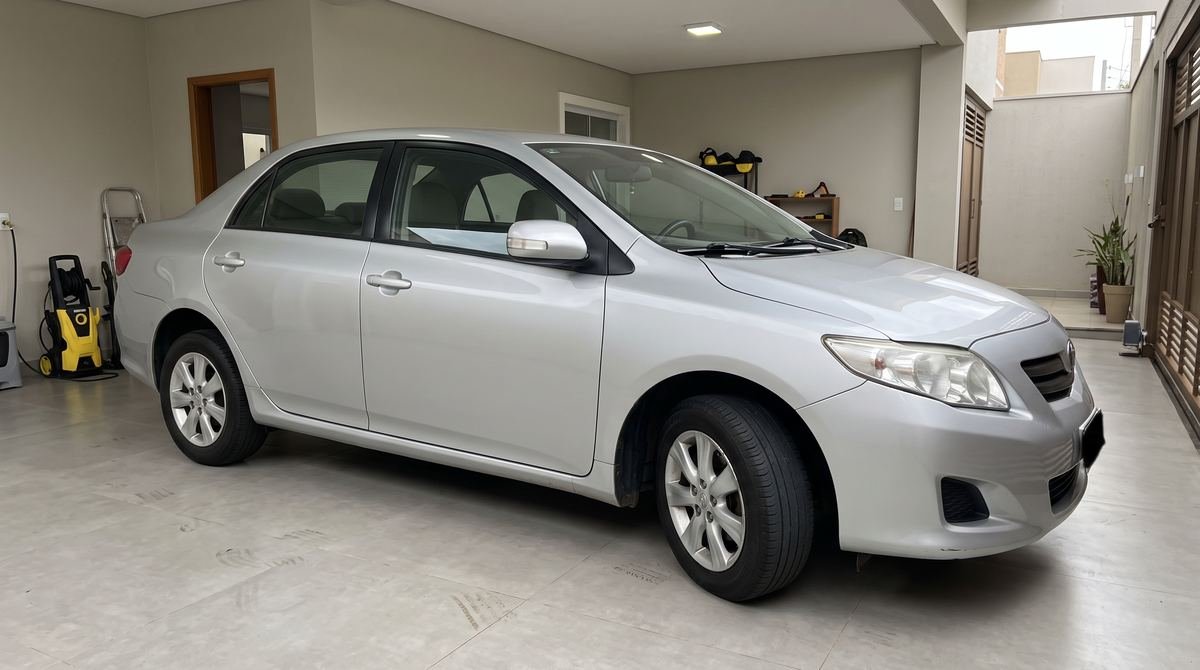
Suponha que uma pessoa física arremate um carro por 25.000 reais, pague 1.250 reais de comissão e 1.500 reais de regularização e documentação, totalizando 27.750 reais de custo de aquisição. Um ano depois, vende o veículo por 34.000 reais. O ganho de capital é a diferença, cerca de 6.250 reais. Sobre esse lucro, aplicando a alíquota inicial de 15%, o imposto seria de aproximadamente 937 reais, a recolher no mês seguinte à venda.
Perceba que o imposto incide sobre o lucro, não sobre o valor total da venda. Por isso registrar corretamente todos os custos de aquisição é vantajoso para o próprio contribuinte: quanto maior o custo comprovado, menor o ganho tributável.
Por Que Vale Consultar um Contador
As regras de isenção, as faixas de alíquota e as particularidades de cada tipo de bem tornam esse assunto mais complexo do que parece em um resumo. Para operações pontuais e de pequeno valor, a apuração é simples. Mas para quem compra com frequência, revende em volume ou lida com bens de valor alto, a orientação de um contador evita erros e aproveita isenções legítimas. Esse cuidado se soma aos outros custos que detalhamos no artigo sobre quanto custa participar de um leilão da Receita Federal.
Erros Comuns na Hora de Declarar
Três erros se repetem com frequência. O primeiro é lançar o bem pelo valor de mercado em vez do custo de aquisição, o que infla o patrimônio declarado e pode gerar questionamento. O segundo é esquecer de somar a comissão do leiloeiro e as despesas de regularização ao custo, o que acaba aumentando o ganho de capital tributável na revenda futura, prejudicando o próprio contribuinte. O terceiro é não declarar o bem por achar que, por ser de leilão, ele está fora das regras normais, o que não é verdade: bem é bem, e a obrigação de declarar segue o patrimônio, não a forma como ele foi adquirido.
Evitar esses três deslizes já resolve a maior parte dos problemas que levam uma declaração a cair em malha fina por causa de bens arrematados.
Organize seu acesso ao sistema em como se cadastrar no SLE e veja um caso prático de bem de maior valor em leilão de carros da Receita Federal.
Perguntas Frequentes
Todo bem de leilão precisa ir na declaração de imposto de renda?
Se você é obrigado a declarar, os bens que você possui, inclusive os arrematados, devem constar na ficha de bens e direitos pelo valor de aquisição. A obrigação de declarar segue as regras gerais do imposto de renda.
Pago imposto só por comprar no leilão?
Não. A compra em si não gera imposto de renda. O que pode gerar tributo é a revenda com lucro, por meio do ganho de capital para pessoa física ou da tributação da atividade para empresa.
Como declaro um bem comprado abaixo do valor de mercado?
Pelo valor efetivamente pago, somado aos custos de aquisição. O valor de mercado não entra na declaração, só o custo real comprovado pela documentação do leilão.
Existe isenção de ganho de capital para bens de leilão?
As isenções gerais de ganho de capital, como a de bens de pequeno valor dentro dos limites mensais previstos em lei, também se aplicam a bens arrematados, desde que cumpridas as condições. Vale verificar caso a caso.
Preciso guardar a documentação do leilão por quanto tempo?
Enquanto você possuir o bem e por um período após a venda, já que essa documentação comprova o custo de aquisição e sustenta a apuração de eventual ganho de capital perante o Fisco.
Conclusão
A parte tributária é a face esquecida do leilão da Receita Federal, mas é tão importante quanto o lance. Declarar o bem pelo custo de aquisição, apurar ganho de capital na revenda e, quando o volume justificar, contar com um contador são atitudes que protegem o comprador de problemas futuros. Para as regras atualizadas de declaração e de ganho de capital, consulte o portal do Imposto de Renda da Receita Federal.
⚖️ Aviso Legal: As informações deste artigo têm caráter exclusivamente educativo e informativo. Leilões públicos envolvem riscos e obrigações legais, e as regras podem mudar a cada edital. Consulte os canais oficiais da Receita Federal e, quando necessário, um contador ou advogado antes de participar. O Mestre do Leilão não se responsabiliza por decisões tomadas com base neste conteúdo.