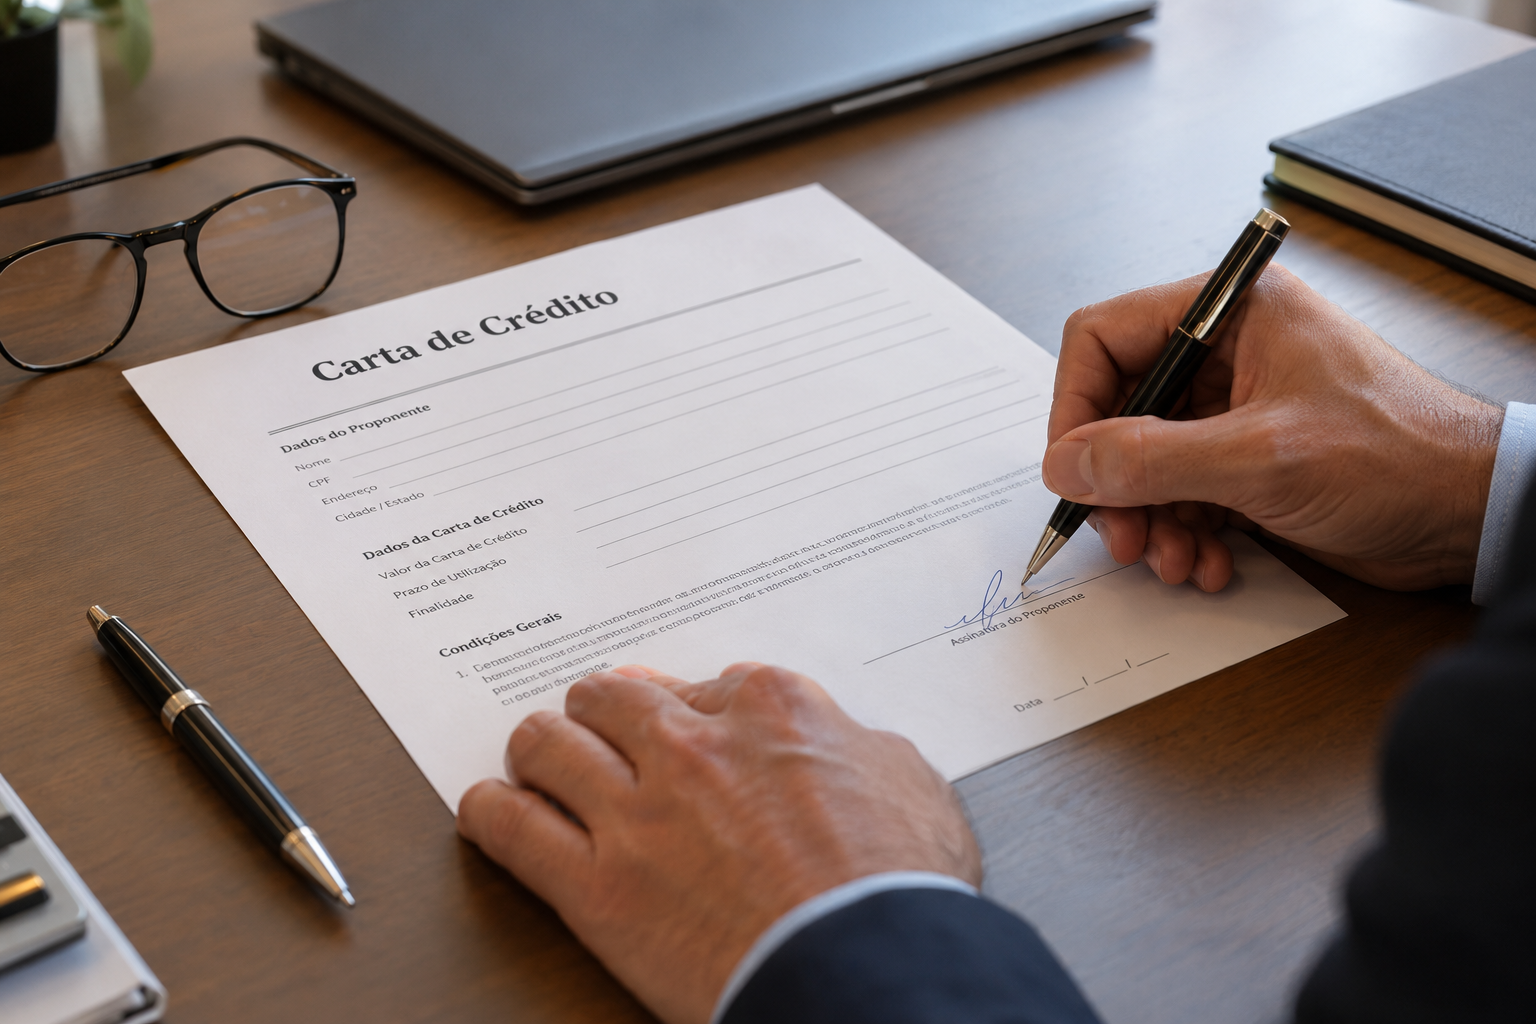
Carta de crédito de consórcio costuma aceitar carro de leilão, desde que a administradora do consórcio aprove a documentação do veículo e o valor esteja dentro do limite contratado, mas cada administradora tem suas próprias regras de análise, e por isso é essencial confirmar essa possibilidade antes de participar do leilão. Para quem já tem uma carta de crédito contemplada, usar esse valor em um leilão pode ser uma forma inteligente de economizar, já que o preço do veículo arrematado costuma ser menor do que o de um carro equivalente comprado em concessionária ou revenda tradicional.
Como funciona na prática
Depois de arrematar o carro no leilão e regularizar a documentação inicial, o comprador apresenta a nota de arrematação e demais documentos exigidos à administradora do consórcio, que analisa o veículo antes de liberar o valor da carta de crédito para o pagamento. O processo costuma seguir estas etapas:
- Arrematação e pagamento inicial: o leiloeiro exige o pagamento do lance dentro do prazo do edital, geralmente antes que a administradora conclua sua análise.
- Apresentação da documentação à administradora: nota de arrematação, laudo de vistoria (quando houver) e dados completos do veículo são enviados para avaliação.
- Vistoria do veículo pela administradora: muitas administradoras exigem uma vistoria própria antes de liberar o crédito, mesmo que o leiloeiro já tenha fornecido um laudo.
- Liberação do valor e reembolso ou pagamento direto: dependendo do processo de cada administradora, o valor pode ser repassado diretamente ao vendedor ou reembolsado ao comprador que já pagou o lance.
O que pode impedir o uso da carta de crédito
Restrição judicial sobre o veículo, ausência de documentação completa ou carro com ano fora do limite aceito pela administradora são os motivos mais comuns de recusa. Outros pontos que costumam gerar problema:
- Veículo salvage ou com histórico de sinistro grave: algumas administradoras recusam ou restringem o uso da carta de crédito para veículos com esse tipo de histórico, exigindo análise adicional.
- Idade do veículo acima do limite contratado: a maioria dos consórcios de veículos tem um limite de idade máxima aceito, geralmente entre 10 e 15 anos, dependendo do contrato.
- Valor do lance abaixo do mínimo da carta: se a carta de crédito é maior que o valor do lance vencedor, pode ser necessário complementar a compra de outra forma ou negociar a diferença com a administradora.
- Prazo de pagamento incompatível: leilões costumam exigir pagamento em prazo curto (24 horas a poucos dias), enquanto a liberação do consórcio pode levar mais tempo, gerando um descompasso que precisa ser resolvido com capital próprio temporário.
Por isso, antes de participar do leilão pensando em usar a carta de crédito, vale confirmar com a administradora quais critérios o veículo precisa atender e qual o prazo real de liberação do valor.
Como se preparar antes de ir ao leilão
Para reduzir o risco de contratempo entre a arrematação e a liberação da carta, vale seguir alguns passos preparatórios:
- Ligue para a administradora antes do leilão e pergunte especificamente sobre a aceitação de veículos de origem leiloeira, incluindo eventual histórico de sinistro.
- Confirme o prazo médio de análise e liberação de crédito para veículos de leilão, que pode ser diferente do prazo padrão de compra em concessionária.
- Tenha uma reserva financeira própria disponível para cobrir o pagamento inicial do lance, caso a liberação do consórcio não seja instantânea.
- Verifique se a administradora exige laudo de vistoria próprio, além do laudo já fornecido pelo leiloeiro.
Vantagens de usar carta de crédito em leilão
Combinar carta de crédito de consórcio com leilão de veículos pode gerar uma economia relevante, já que o carro arrematado costuma sair abaixo do preço de mercado, e o consórcio evita o pagamento de juros de financiamento tradicional. Para quem já tem uma carta contemplada parada, aproveitar essa oportunidade em um leilão pode acelerar a troca de veículo sem comprometer o planejamento financeiro com parcelas de financiamento com juros.
Comparando carta de crédito com financiamento tradicional
A principal vantagem da carta de crédito de consórcio sobre o financiamento bancário tradicional é a ausência de juros, já que o consórcio cobra apenas taxa de administração diluída nas parcelas. Em compensação, a carta de crédito exige que a cota já esteja contemplada (por sorteio ou lance), o que nem sempre coincide com o momento em que você encontra o lote ideal no leilão.
Exemplo de fluxo de caixa entre o lance e a liberação da carta
Suponha uma carta de crédito contemplada de R$ 60.000. Você arremata um carro por R$ 48.000 e o edital soma R$ 2.400 de comissão do leiloeiro, o que dá R$ 50.400 a pagar em até 48 horas. Os valores são ilustrativos. A administradora pode levar de uma a duas semanas para analisar o veículo e liberar o valor, então você precisa de capital próprio durante esse intervalo. Depois da liberação, o reembolso costuma cobrir o valor do bem, e a comissão do leiloeiro só entra na conta se o contrato permitir despesas acessórias, algo que precisa ser perguntado antes.
Pergunte também o que acontece com a diferença entre a carta e o preço do carro, no exemplo R$ 12.000. Dependendo do contrato, esse saldo pode ser usado para abater parcelas, ficar disponível para outro bem ou ser devolvido, e a regra varia entre administradoras.
Perguntas para fazer à administradora antes do leilão
- A carta pode ser usada para veículo de leilão e para veículo com histórico de sinistro?
- Qual é a idade máxima do veículo aceita e o limite de quilometragem, se houver?
- Quanto tempo leva entre a entrega dos documentos e a liberação do valor?
- A administradora exige vistoria própria, e quem paga por ela?
- O pagamento pode ser feito direto ao leiloeiro ou só por reembolso?
- Comissão do leiloeiro e taxas de transferência entram no valor liberado?
- Qual é o prazo de validade da carta depois da contemplação?
Anote as respostas com data e nome do atendente, ou peça por escrito. A relação entre consorciado e administradora é regida pela Lei nº 11.795/2008, e o contrato do seu grupo é o documento que vale em caso de divergência.
Erros que custam caro
- Não confirmar com a administradora antes do leilão: descobrir uma restrição só depois de arrematar pode gerar problema financeiro sério.
- Ignorar o prazo de pagamento do edital: leilões exigem pagamento rápido, e a liberação da carta pode não acompanhar esse prazo.
- Não considerar a diferença entre o valor da carta e o valor do lote: se sobrar ou faltar valor, é preciso ter um plano definido com antecedência.
- Assumir que toda administradora tem o mesmo critério: cada consórcio define suas próprias regras de aceitação.
A carta de crédito tem prazo de validade
Sim, cada administradora define um prazo para uso da carta depois da contemplação, geralmente entre alguns meses e um ano, por isso vale planejar a participação no leilão dentro dessa janela.
Ponto final
Usar carta de crédito de consórcio em leilão de carro é possível, mas exige confirmação prévia com a administradora sobre os critérios de aceitação do veículo e o prazo real de liberação do valor. Veja também nosso guia sobre financiamento de carro de leilão.