
Ler o edital de leilão da Caixa significa localizar e entender seis pontos específicos antes de qualquer lance: quem assume as dívidas de condomínio, quem assume o IPTU, qual é o estado de ocupação do imóvel, qual o prazo e a forma de pagamento, qual a multa em caso de desistência e se existe alguma restrição ambiental ou judicial sobre o bem. Todo o resto do documento é procedimento padrão. Esses seis itens são os que decidem se o negócio é bom ou se vai virar dor de cabeça.
O edital é a lei do leilão. Ao dar o lance, você declara que leu e aceitou cada linha, e depois disso alegar desconhecimento não resolve. A boa notícia é que ele é mais previsível do que parece. Uma vez que você sabe onde procurar, a leitura útil leva uns quinze minutos.
Ler o Edital de Leilão da Caixa: Edital Geral x Página do Imóvel
Esse é o erro mais comum e também o mais caro. O edital traz as regras gerais daquele lote de imóveis, mas a página individual de cada imóvel pode conter condições específicas que se sobrepõem à regra geral.
Na prática, a Caixa vem usando esse mecanismo para tornar imóveis encalhados mais atrativos. Um edital pode dizer que todas as dívidas anteriores são do arrematante, e a ficha de um imóvel específico informar que o banco assume os débitos de condomínio até a data da venda. O oposto também acontece. Leia sempre os dois documentos, e quando houver conflito, considere que a informação específica do imóvel prevalece, confirmando por escrito com o leiloeiro ou com a agência antes do lance.
Item 1: Dívida de Condomínio e o Limite Percentual
Dívidas de condomínio são obrigações propter rem, ou seja, seguem o imóvel e não a pessoa. Isso está no Código Civil e é a razão de o comprador poder ser cobrado por uma dívida que não contraiu.
Vários editais da Caixa estabelecem um teto para essa responsabilidade, frequentemente fixado como um percentual sobre o valor de avaliação do imóvel, com o excedente ficando por conta do banco. Esse limite existe, mas não é padrão em todo edital nem em todo imóvel, e o percentual já variou entre lotes diferentes. Nunca assuma que existe teto sem ter lido a cláusula.
O que fazer na prática: antes do lance, ligue para a administradora do condomínio, informe o número da unidade e peça a posição atualizada de débitos. Some esse valor ao seu custo total. Se a administradora se recusar a informar por você não ser o proprietário, esse é um sinal de que o risco precisa ser precificado com margem maior.
Item 2: IPTU e Demais Tributos Municipais
Com o IPTU a lógica é a mesma do condomínio, com um agravante: em boa parte dos editais recentes da Caixa, o débito tributário anterior fica integralmente com o arrematante, sem teto percentual.
O Código Tributário Nacional, no artigo 130, prevê que na arrematação em hasta pública a sub-rogação ocorre sobre o preço, o que em tese protegeria o arrematante. Só que esse dispositivo se aplica à arrematação judicial, e as vendas extrajudiciais da Caixa não se enquadram automaticamente nessa hipótese. É um tema com discussão jurídica em aberto, e contar com essa tese para arrematar sem verificar o débito é apostar alto.
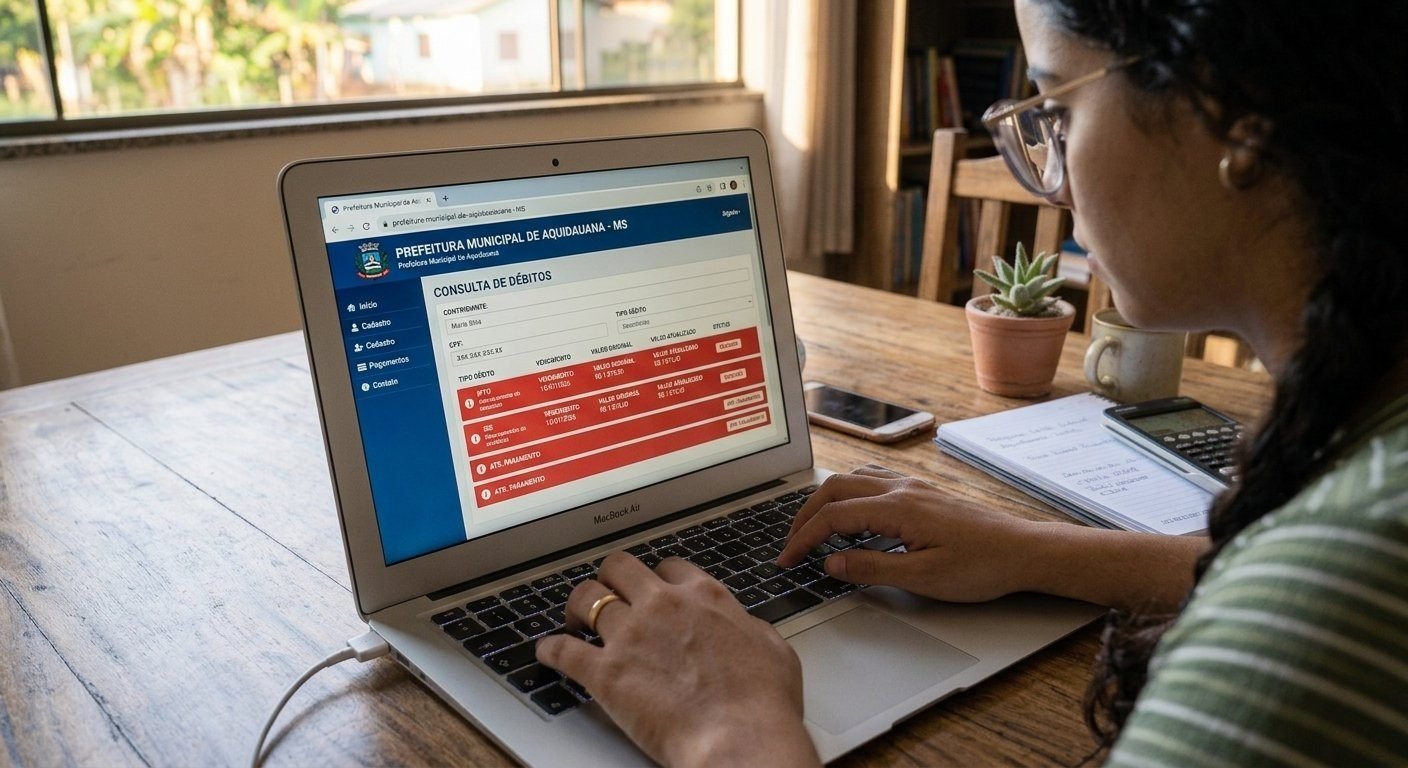
Consulte a certidão negativa de débitos do imóvel no site da prefeitura usando a inscrição imobiliária, que costuma estar no próprio edital ou na matrícula.
Item 3: Estado de Ocupação
O edital informa se o imóvel está desocupado, ocupado ou se a situação é desconhecida. Essa última classificação, em geral redigida como “situação de ocupação não verificada”, merece atenção: significa que a Caixa não checou, e o risco de encontrar alguém morando lá é integralmente seu.
Imóvel ocupado não é necessariamente mau negócio, mas precisa entrar na conta com custo e prazo. Advogado, ação judicial e meses de espera são despesas reais. Tratamos desse cenário em detalhe no artigo sobre imóvel de leilão ocupado ou desocupado e no guia de desocupação e imissão na posse.
Item 4: Prazo e Forma de Pagamento
Localize no edital três números: o prazo para pagar o sinal, o percentual mínimo de entrada e o prazo para quitação ou assinatura do contrato de financiamento.
Esses prazos já variaram bastante ao longo dos anos, e prazos curtos são comuns. Se o edital dá poucos dias úteis para o sinal e o seu dinheiro está em uma aplicação com carência, você tem um problema antes mesmo de começar. Deixe o recurso em conta líquida antes do pregão.
Se pretende financiar, a análise de crédito precisa estar aprovada antes do lance, e não depois. Explicamos esse preparo no artigo sobre financiamento de imóvel de leilão para autônomos e empresários.
Item 5: Multa por Desistência
A desistência após a arrematação costuma gerar multa em torno de 5% sobre o valor arrematado, além da perda de valores já pagos. Confirme o percentual exato no edital do seu lote, porque ele varia.
Esse ponto tem ganhado relevância com o uso de lances automáticos e ferramentas de automação. Configurar um robô ou um lance programado sem ter certeza absoluta do teto que você aguenta pagar é uma forma eficiente de arrematar um imóvel que você não pode comprar. A multa incide sobre o valor da arrematação, não sobre o que você pagou, então o prejuízo pode ser considerável mesmo sem ter desembolsado nada ainda.
Item 6: Restrições Ambientais, Judiciais e de Uso
Aqui está a cláusula que mais justifica simplesmente desistir do imóvel. Procure por menções a área de preservação permanente, embargo ambiental, tombamento, restrição de uso, ação judicial em curso, penhora de terceiros ou usucapião alegada.
Restrição ambiental em particular é um risco difícil de dimensionar. Ela pode inviabilizar reforma, regularização, averbação e revenda, e o custo de resolver, quando é resolvível, costuma superar qualquer desconto obtido no lance. Quando essa cláusula aparece, o caminho mais racional para quem não é especialista no assunto é passar para o próximo imóvel.
Restrições judiciais exigem leitura da matrícula atualizada, que você pode obter no cartório de registro de imóveis da comarca. Nunca confie apenas no resumo do edital: peça a matrícula.
Checklist Prático Antes do Lance
| Verificação | Onde conferir | Por que importa |
|---|---|---|
| Débito de condomínio | Administradora do condomínio | Segue o imóvel, pode não ter teto |
| Débito de IPTU | Site da prefeitura | Em geral integral do arrematante |
| Ocupação | Edital + diligência local | Define custo e prazo de posse |
| Prazo do sinal | Edital | Exige dinheiro líquido disponível |
| Multa de desistência | Edital | Incide sobre o valor arrematado |
| Ônus e restrições | Matrícula atualizada | Pode inviabilizar uso e revenda |
| Condição específica | Página do imóvel | Pode alterar a regra geral do edital |
Perguntas Frequentes
O edital pode ser alterado depois de publicado?
Sim. A Caixa pode publicar aditivos, erratas ou suspender lotes. Por isso vale reabrir o edital e a página do imóvel no dia do pregão, não apenas na semana anterior. Alterações relevantes costumam ser sinalizadas na própria página do imóvel.
Sou obrigado a pagar dívidas de condomínio anteriores à arrematação?
Em regra sim, porque a dívida condominial acompanha o imóvel. O que muda de edital para edital é se existe um teto para essa responsabilidade e quem arca com o excedente. Sem cláusula de limitação, prepare-se para assumir o valor cheio.
Se o imóvel tiver ação judicial, posso arrematar mesmo assim?
Pode, mas é uma decisão que exige advogado antes do lance, não depois. Algumas ações são inofensivas para o comprador e outras podem levar à anulação da venda. Sem análise técnica da matrícula e do processo, o risco é indeterminado.
Vale a pena contratar advogado só para ler o edital?
Para o primeiro arremate, costuma valer. O custo de uma análise prévia é pequeno perto do valor do imóvel e evita exatamente os erros que mais aparecem entre iniciantes. Depois de alguns editais lidos, a maioria dos investidores passa a fazer a triagem sozinho e só aciona o advogado nos casos com ônus na matrícula.
Onde encontro a matrícula atualizada do imóvel?
No cartório de registro de imóveis da comarca onde o bem está localizado. Muitos estados oferecem pedido online com entrega digital em poucos dias. O número da matrícula e o cartório competente costumam constar do próprio edital.
Antes de fechar a aba
O edital não precisa ser lido inteiro, mas os seis pontos citados precisam ser lidos com atenção total: condomínio, IPTU, ocupação, prazos, multa e restrições. Some a isso a conferência da página individual do imóvel e da matrícula atualizada, e você elimina a grande maioria das armadilhas do leilão da Caixa. Depois dessa etapa, o passo seguinte é montar a conta completa, e para isso veja os custos de documentação e o ITBI e como calcular o valor real de mercado.
Fonte oficial: Portal de Imóveis Caixa | Código Tributário Nacional (Planalto).